

Calcul du salaire en portage salarial : du TJM au net, étape par étape

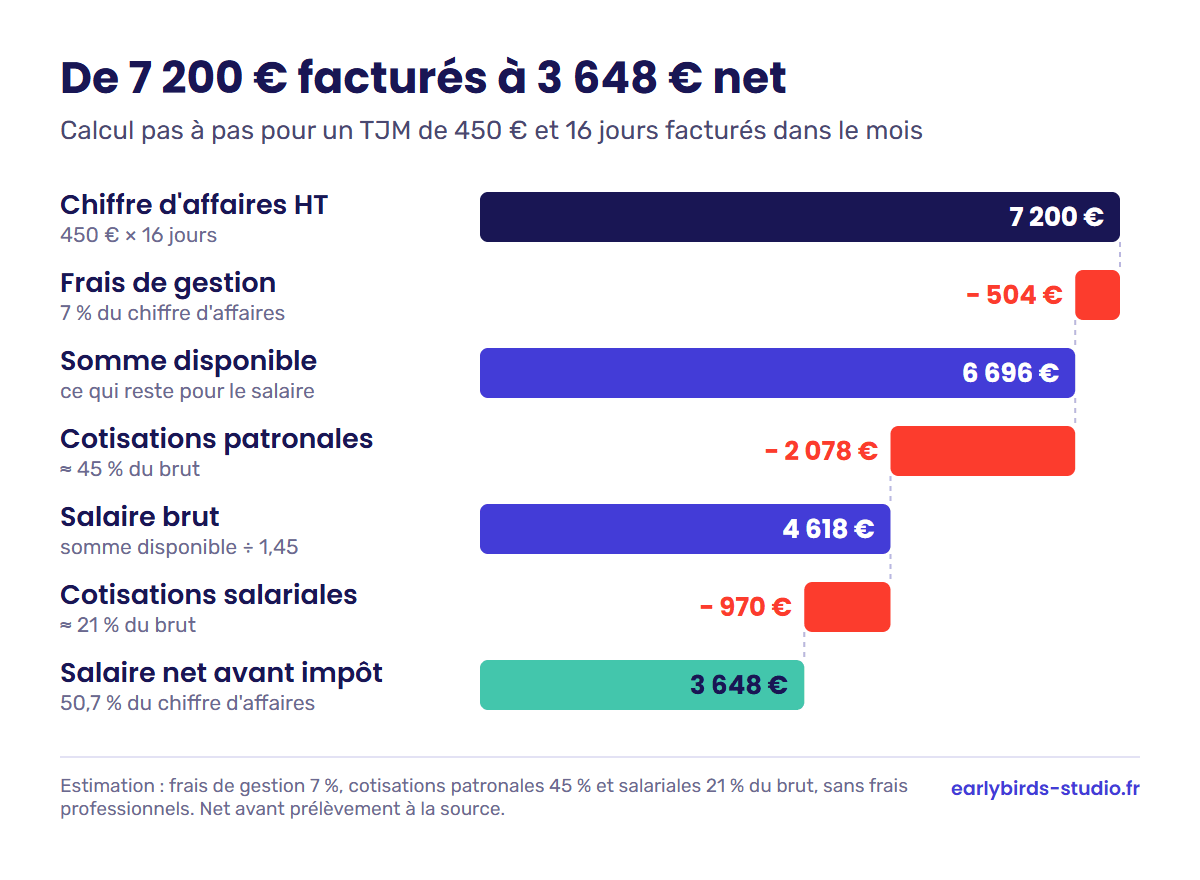
En portage salarial, environ la moitié du chiffre d’affaires HT devient du salaire net avant impôt, selon les hypothèses de calcul retenues ici. Avec un TJM de 450 € et 16 jours facturés, vous générez 7 200 € de chiffre d’affaires mensuel et percevez environ 3 648 € net avant impôt. La différence correspond aux frais de gestion et aux cotisations sociales.
Ce calcul du salaire en portage salarial n’a rien de mystérieux. Encore faut-il appliquer les déductions dans le bon ordre, distinguer les sommes facturées de celles réellement versées et comprendre ce qui fait varier le résultat. Voici une méthode que vous pourrez reprendre avec votre propre tarif journalier.
Comment calculer son salaire en portage salarial en 4 étapes ?
Le portage salarial repose sur une relation entre trois acteurs : vous, l’entreprise de portage qui vous emploie en CDD ou en CDI, et votre entreprise cliente. Vous trouvez vos missions, négociez les prestations et fixez votre prix. L’entreprise de portage facture le client, gère la relation salariale et prélève des frais de gestion.
Vous restez responsable de votre activité commerciale et devez rendre compte de votre activité au moins une fois par mois. Pour approfondir ce cadre, consultez notre article sur le fonctionnement du portage salarial.
Tous les montants de calcul présentés dans cet article sont des estimations, construites avec des hypothèses communes. Ils servent à comprendre les mécanismes de rémunération, pas à reproduire une fiche de paie individuelle. Les résultats réels dépendent du contrat, des cotisations applicables et des éléments figurant sur le compte d’activité.
Étape 1 : partir du chiffre d’affaires HT encaissé
Le calcul commence par votre tarif journalier moyen, ou TJM. Multipliez-le par le nombre de jours facturés pour obtenir votre chiffre d’affaires hors taxes.
Chiffre d’affaires HT = TJM × jours facturés.
Pour un consultant facturant 450 € par jour pendant 16 jours, le résultat est de 7 200 € HT. Cette somme représente le montant de ses prestations, pas son salaire. Le calcul porte sur le chiffre d’affaires encaissé, et non sur de simples journées prévues au planning.
Attention au nombre de jours. Un mois de travail comprend aussi des échanges commerciaux, des tâches administratives, des congés ou des périodes sans mission. Nous retiendrons 16 jours facturés dans nos exemples, une moyenne qui tient compte de ces interruptions.
Étape 2 : retirer les frais de gestion et les frais professionnels
L’entreprise de portage prélève des frais de gestion en contrepartie de ses services. Aucun texte ne fixe leur taux : chaque entreprise détermine ses conditions. Sur le marché, les frais se situent le plus souvent entre 5 et 10 % du chiffre d’affaires HT. Il s’agit d’une fourchette observée, pas d’une règle obligatoire.
Avec notre hypothèse de 7 %, les frais de gestion représentent 504 € pour 7 200 € de chiffre d’affaires.
On retire également les frais professionnels remboursés sur justificatifs, lorsqu’il y en a. La somme restante constitue l’enveloppe disponible pour financer la rémunération et les cotisations patronales : chiffre d’affaires HT encaissé moins frais de gestion moins frais professionnels remboursés = somme disponible.
Étape 3 : retrouver le salaire brut après les cotisations patronales
La somme disponible ne correspond pas au salaire brut. Elle doit aussi couvrir les cotisations patronales, calculées sur ce brut.
Pour notre estimation, nous retenons des cotisations patronales de 45 % du salaire brut, dans une fourchette indicative de 43 à 47 % selon les contrats. Il serait faux de retirer directement 45 % du chiffre d’affaires : les cotisations patronales n’ont pas cette base de calcul. La formule simplifiée est donc :
Salaire brut = somme disponible ÷ 1,45.
Étape 4 : déduire les cotisations salariales pour obtenir le net
Les cotisations salariales sont prélevées sur le salaire brut. Notre hypothèse est de 21 %, ce qui donne la formule suivante :
Salaire net avant impôt = salaire brut × 0,79.
Cette estimation correspond à un profil cadre dont la rémunération se situe à proximité du plafond de la Sécurité sociale. Parmi les composantes retenues figurent la vieillesse à 6,90 % et 0,40 %, l’Agirc-Arrco à 3,15 % et la CEG à 0,86 % sous le plafond, ainsi que la CSG à 9,2 % et la CRDS à 0,5 % sur 98,25 % du brut. Il n’existe plus de cotisation chômage salariale depuis 2018. Leurs assiettes diffèrent : le taux global de 21 % reste une approximation.
Le plafond de la Sécurité sociale en 2026 est fixé à 4 005 € par mois, soit 48 060 € par an, depuis le 1er janvier 2026. Au-delà de ce plafond mensuel, d’autres taux s’appliquent sur la part de salaire brut qui le dépasse. Notre formule rapide devient alors moins précise.
Exemple détaillé : quel salaire net avec un TJM de 450 € ?
Un consultant vient de signer une mission à 450 € par jour. Son client lui a confirmé le tarif et le calendrier. Avant de s’engager dans ses dépenses personnelles, il veut savoir combien cette mission lui laissera réellement à la fin du mois.
Il prévoit 16 jours facturés, n’a aucun frais professionnel à déclarer et retient des frais de gestion de 7 %. Les cotisations patronales sont estimées à 45 % du brut, les cotisations salariales à 21 %.
Il commence par multiplier son TJM par les journées facturées : 450 × 16 = 7 200 € de chiffre d’affaires HT. Sur cette somme, les frais de gestion représentent 504 €. Il reste 6 696 € pour financer le salaire et les cotisations patronales.
Pour obtenir le salaire brut, il divise 6 696 € par 1,45. Le résultat arrondi est de 4 618 €. Les cotisations patronales représentent alors environ 2 078 €.
Il retire ensuite les cotisations salariales, soit environ 970 €. Le salaire net avant impôt atteint ainsi 3 648 €, ce qui représente 50,7 % du chiffre d’affaires HT.
La vérification tient en une addition : 504 € de frais de gestion + 2 078 € de cotisations patronales + 970 € de cotisations salariales + 3 648 € de salaire net = 7 200 €. Tout le chiffre d’affaires est retrouvé, sans montant oublié ni déduction comptée deux fois. Si le montant annoncé dans son contrat ou sur son compte d’activité s’écarte de cette estimation, il sait quelle ligne regarder.
Faire sa simulation de salaire en portage salarial sans simulateur
Une simulation de salaire en portage salarial se fait avec une feuille de calcul ou simplement les formules précédentes. Vous n’avez besoin que de votre TJM, du nombre de journées facturées et du taux de frais de gestion envisagé.
Pour comparer plusieurs situations, le plus utile est de conserver les mêmes hypothèses. Sinon, une variation du salaire net peut venir du tarif journalier, mais aussi d’un nombre de jours différent ou d’une autre méthode de calcul.
Voici une simulation TJM salaire net avec trois tarifs : 300 €, 450 € et 600 €. Chaque scénario repose sur 16 jours facturés, des frais de gestion de 7 %, des cotisations patronales de 45 % du brut et des cotisations salariales de 21 % du brut. Aucun frais professionnel n’est intégré.
| TJM | 300 € | 450 € | 600 € |
|---|---|---|---|
| Chiffre d’affaires HT (16 jours) | 4 800 € | 7 200 € | 9 600 € |
| Frais de gestion (7 %) | 336 € | 504 € | 672 € |
| Somme disponible | 4 464 € | 6 696 € | 8 928 € |
| Cotisations patronales (45 % du brut) | 1 385 € | 2 078 € | 2 771 € |
| Salaire brut | 3 079 € | 4 618 € | 6 157 € |
| Cotisations salariales (21 % du brut) | 647 € | 970 € | 1 293 € |
| Salaire net avant impôt | 2 432 € | 3 648 € | 4 864 € |
| Part du CA | 50,7 % | 50,7 % | 50,7 % |
Ces montants sont des estimations arrondies, pas des salaires garantis. Les hypothèses de cotisations sont volontairement identiques pour faciliter la comparaison, même lorsque le salaire brut dépasse le plafond mensuel de la Sécurité sociale. Les résultats réels seront plus nuancés.
La proportion de 50,7 % reste constante parce que les mêmes pourcentages sont appliqués à chaque niveau de facturation. Ce n’est pas un taux officiel de conversion du chiffre d’affaires en salaire net.
À 300 € par jour, le brut estimé de 3 079 € demeure supérieur au minimum conventionnel brut total de 2 517,13 €. Cette vérification est utile, car un calcul favorable ne suffit pas à établir qu’une situation respecte toutes les règles du portage salarial.
Un formateur qui prépare un mois avec peu de journées facturées doit éviter de reprendre le résultat correspondant à 16 jours comme s’il était assuré de le percevoir. Moins de journées facturées signifie moins de chiffre d’affaires disponible, tandis que les obligations contractuelles et conventionnelles restent à examiner.
Frais de gestion et cotisations : ce qui réduit réellement votre salaire
Les frais de gestion sont souvent le premier chiffre regardé lorsqu’on compare les conditions du portage salarial. Pourtant, leur pourcentage ne raconte pas toute l’histoire.
Avec un TJM de 450 € et nos hypothèses habituelles, des frais de gestion de 5 % donnent environ 3 727 € net avant impôt. À 10 %, le résultat descend à 3 530 €. À ce niveau de facturation, chaque point supplémentaire de frais de gestion représente environ 40 € de salaire net mensuel en moins.
La différence mérite d’être examinée, mais le contenu des frais aussi. Deux taux identiques ne couvrent pas toujours les mêmes prestations ni les mêmes dépenses. Il faut regarder ce qui est inclus, ce qui reste facturé séparément et la façon dont les opérations apparaissent sur le compte d’activité. Le salarié porté est informé chaque mois du détail des frais de gestion sur ce compte.
Les frais professionnels ne fonctionnent pas comme les frais de gestion
Les frais professionnels correspondent à des dépenses réellement engagées pour l’activité et remboursées sur justificatifs. Ils ne sont pas soumis aux cotisations sociales et sont retirés de la somme disponible avant le calcul du salaire.
Reprenons le consultant à 450 € par jour. Sans frais professionnels, son salaire net estimé est de 3 648 €. S’il déclare 400 € de dépenses professionnelles réelles remboursées, son salaire net estimé descend à 3 430 €. En ajoutant les 400 € remboursés, il reçoit 3 830 € au total, contre 3 648 € sans frais professionnels.
Le montant versé augmente, mais le consultant a déjà dépensé ces 400 €. Ce remboursement n’est pas un enrichissement automatique : il restitue une dépense engagée pour exercer son activité.
Le contrat de portage doit préciser le mode de déduction des frais professionnels. Pour comparer des rémunérations, mieux vaut toujours isoler ces remboursements du salaire net.
Les minima de rémunération limitent les comparaisons purement mathématiques
Côté rémunération, le portage salarial a ses propres règles. L’article L1254-2 du Code du travail prévoit que le minimum est fixé par un accord de branche étendu. À défaut d’un tel accord, le minimum correspond à 75 % du plafond mensuel de la Sécurité sociale pour un temps plein. La branche dispose d’une convention collective du 22 mars 2017 : ce sont donc ses minima qui s’appliquent.
Selon la fiche officielle Portage salarial de Service-Public, vérifiée le 28 mai 2026, les montants mensuels sont de 2 288,30 € pour un salarié porté junior, 2 451,75 € pour un senior et 2 778,65 € pour un salarié au forfait jours. La rémunération mensuelle minimale brute totale ne peut pas être inférieure à 2 517,13 €.
Ces minima comprennent une prime d’apport d’affaires de 5 %, déjà intégrée au minimum garanti. Inutile de l’ajouter une seconde fois lorsqu’on vérifie ce minimum.
En CDI, une réserve financière de 10 % du salaire de base de la dernière mission est constituée pour financer les périodes sans mission. En CDD, une indemnité de précarité est versée à la fin du contrat. Ces deux mécanismes comptent surtout lorsque l’activité est irrégulière.
Brut, net et revenu disponible : trois montants à ne pas confondre
Dans une discussion sur le salaire en portage salarial, le mot « net » désigne parfois des réalités différentes. C’est une source fréquente de malentendus, surtout lorsque plusieurs estimations sont présentées côte à côte.
Le salaire brut est la rémunération avant déduction des cotisations salariales. Il ne correspond ni au chiffre d’affaires facturé ni à l’enveloppe disponible après les frais de gestion.
Le salaire net avant impôt est obtenu après déduction des cotisations salariales. C’est le montant calculé dans nos exemples. Pour mieux comprendre cette étape, vous pouvez consulter notre explication pour passer du brut au net.
Quant au montant effectivement viré, il dépend ensuite du prélèvement à la source, appliqué selon le taux du foyer fiscal, ainsi que des autres éléments de paie.
Les remboursements de frais professionnels ne constituent pas du salaire. Ils augmentent le total reçu sur le compte bancaire, mais correspondent à des dépenses déjà engagées. La mutuelle, les titres-restaurant et les dispositifs d’épargne salariale dépendent également du contrat : ils ne doivent pas être présentés comme du salaire net disponible.
Pour lire correctement une simulation brut net en portage salarial, identifiez donc le brut, le net avant impôt, les remboursements et le montant après prélèvement à la source. Ces catégories répondent à des questions différentes : combien vous gagnez, combien vous cotisez et combien vous recevez effectivement.
Calcul inverse : quel TJM faut-il pour obtenir 3 000 € net par mois ?
Vous pouvez aussi partir du salaire souhaité. C’est souvent plus pratique lorsqu’on prépare une proposition commerciale : vous connaissez le revenu mensuel que vous voulez atteindre, mais pas encore le tarif journalier à proposer.
Prenons un objectif de 3 000 € net avant impôt, toujours avec 21 % de cotisations salariales, 45 % de cotisations patronales, 7 % de frais de gestion et aucun frais professionnel.
Pour retrouver le brut nécessaire, divisez 3 000 € par 0,79 : vous obtenez environ 3 797 € brut. Ajoutez ensuite les cotisations patronales en multipliant ce brut par 1,45 : la somme disponible nécessaire atteint environ 5 506 €. Comme les frais de gestion représentent 7 % du chiffre d’affaires, divisez 5 506 € par 0,93 : il faut générer environ 5 921 € de chiffre d’affaires HT.
Avec 16 jours facturés, le TJM nécessaire est donc d’environ 370 € par jour.
Ce résultat sert de point de départ pour négocier une mission. Chaque mois ne produira pas forcément ce revenu : le nombre de journées réellement facturées reste déterminant.
Un professionnel qui débute son activité devra également réfléchir à son statut, à sa prospection et à ses périodes sans mission. Notre guide sur quel statut choisir pour se lancer en freelance replace cette question de rémunération dans un choix professionnel plus large.
Pourquoi deux simulations de portage salarial donnent-elles des résultats différents ?
Un développeur compare deux estimations établies à partir du même TJM. Les résultats nets diffèrent de plusieurs centaines d’euros. Avant d’en conclure qu’une proposition est financièrement plus intéressante, il doit vérifier les hypothèses.
Premier écart possible : les frais de gestion. Leur taux varie, mais leur périmètre aussi. Une estimation inclut certaines prestations dans ces frais, tandis qu’une autre les traite séparément.
Autre variable majeure : le nombre de jours facturés. Une projection construite sur un calendrier chargé ne se compare pas directement à une estimation qui prévoit davantage de jours sans mission.
La présentation de la prime d’apport d’affaires et de la réserve financière modifie aussi la lecture des montants. Il faut déterminer si elles sont déjà intégrées aux lignes affichées ou traitées à part.
Les frais professionnels créent parfois une différence artificielle. Si une estimation ajoute les remboursements au montant présenté comme « net », alors qu’une autre affiche uniquement le salaire net, les deux résultats ne mesurent pas la même chose.
Enfin, les taux de cotisations retenus ne sont pas toujours identiques. Les paramètres du contrat, les assiettes de calcul et le dépassement éventuel du plafond de la Sécurité sociale influencent les résultats.
Pour comparer correctement deux propositions, demandez une simulation sans frais professionnels, détaillée ligne par ligne. Vérifiez les frais de gestion, les cotisations patronales, les cotisations salariales et le salaire net avant impôt.
Un contrôle simple permet de repérer les incohérences : frais de gestion + frais professionnels + cotisations patronales + cotisations salariales + salaire net = chiffre d’affaires HT encaissé. Si l’addition ne tombe pas juste, demandez l’explication des lignes manquantes : une projection de rémunération doit pouvoir être rapprochée de ses hypothèses, pas seulement produire un chiffre séduisant.
FAQ sur le calcul du salaire en portage salarial
Peut-on toucher la moitié de son chiffre d’affaires en salaire net ?
Oui, c’est le résultat approximatif de notre méthode. Avec 7 % de frais de gestion, 45 % de cotisations patronales, 21 % de cotisations salariales et aucun frais professionnel, le net avant impôt représente environ 50,7 % du chiffre d’affaires HT.
Ce pourcentage n’est pas une garantie. Il varie selon les conditions contractuelles, les cotisations réellement applicables, les frais et les éléments de rémunération. Pour estimer votre situation, repartez des lignes du calcul plutôt que d’appliquer systématiquement la moitié du chiffre d’affaires.
Le salarié porté a-t-il droit au chômage entre deux missions ?
Oui : le salarié porté relève de l’assurance chômage et de France Travail. Le portage salarial s’inscrit dans une relation salariée, même si le professionnel recherche lui-même ses clients et organise son activité commerciale.
Pour une situation personnelle, en particulier le cumul d’une rémunération avec une allocation, il faut se renseigner directement auprès de France Travail. Une estimation de salaire ne suffit pas à déterminer les droits individuels ni le montant d’une éventuelle allocation.
Quelles conditions faut-il remplir pour travailler en portage salarial ?
Le professionnel doit posséder une qualification de niveau 5, correspondant au minimum à bac +2, ou justifier d’au moins trois années d’expérience significative dans le même secteur.
Un contrat commercial écrit est signé entre l’entreprise de portage et l’entreprise cliente. En CDD, la durée maximale du contrat de travail est de 18 mois, renouvellement compris. Une même prestation réalisée chez un client ne peut pas dépasser 36 mois. Avant d’accepter une mission, examinez à la fois votre TJM, les conditions du contrat et la manière dont le chiffre d’affaires sera transformé en salaire.
